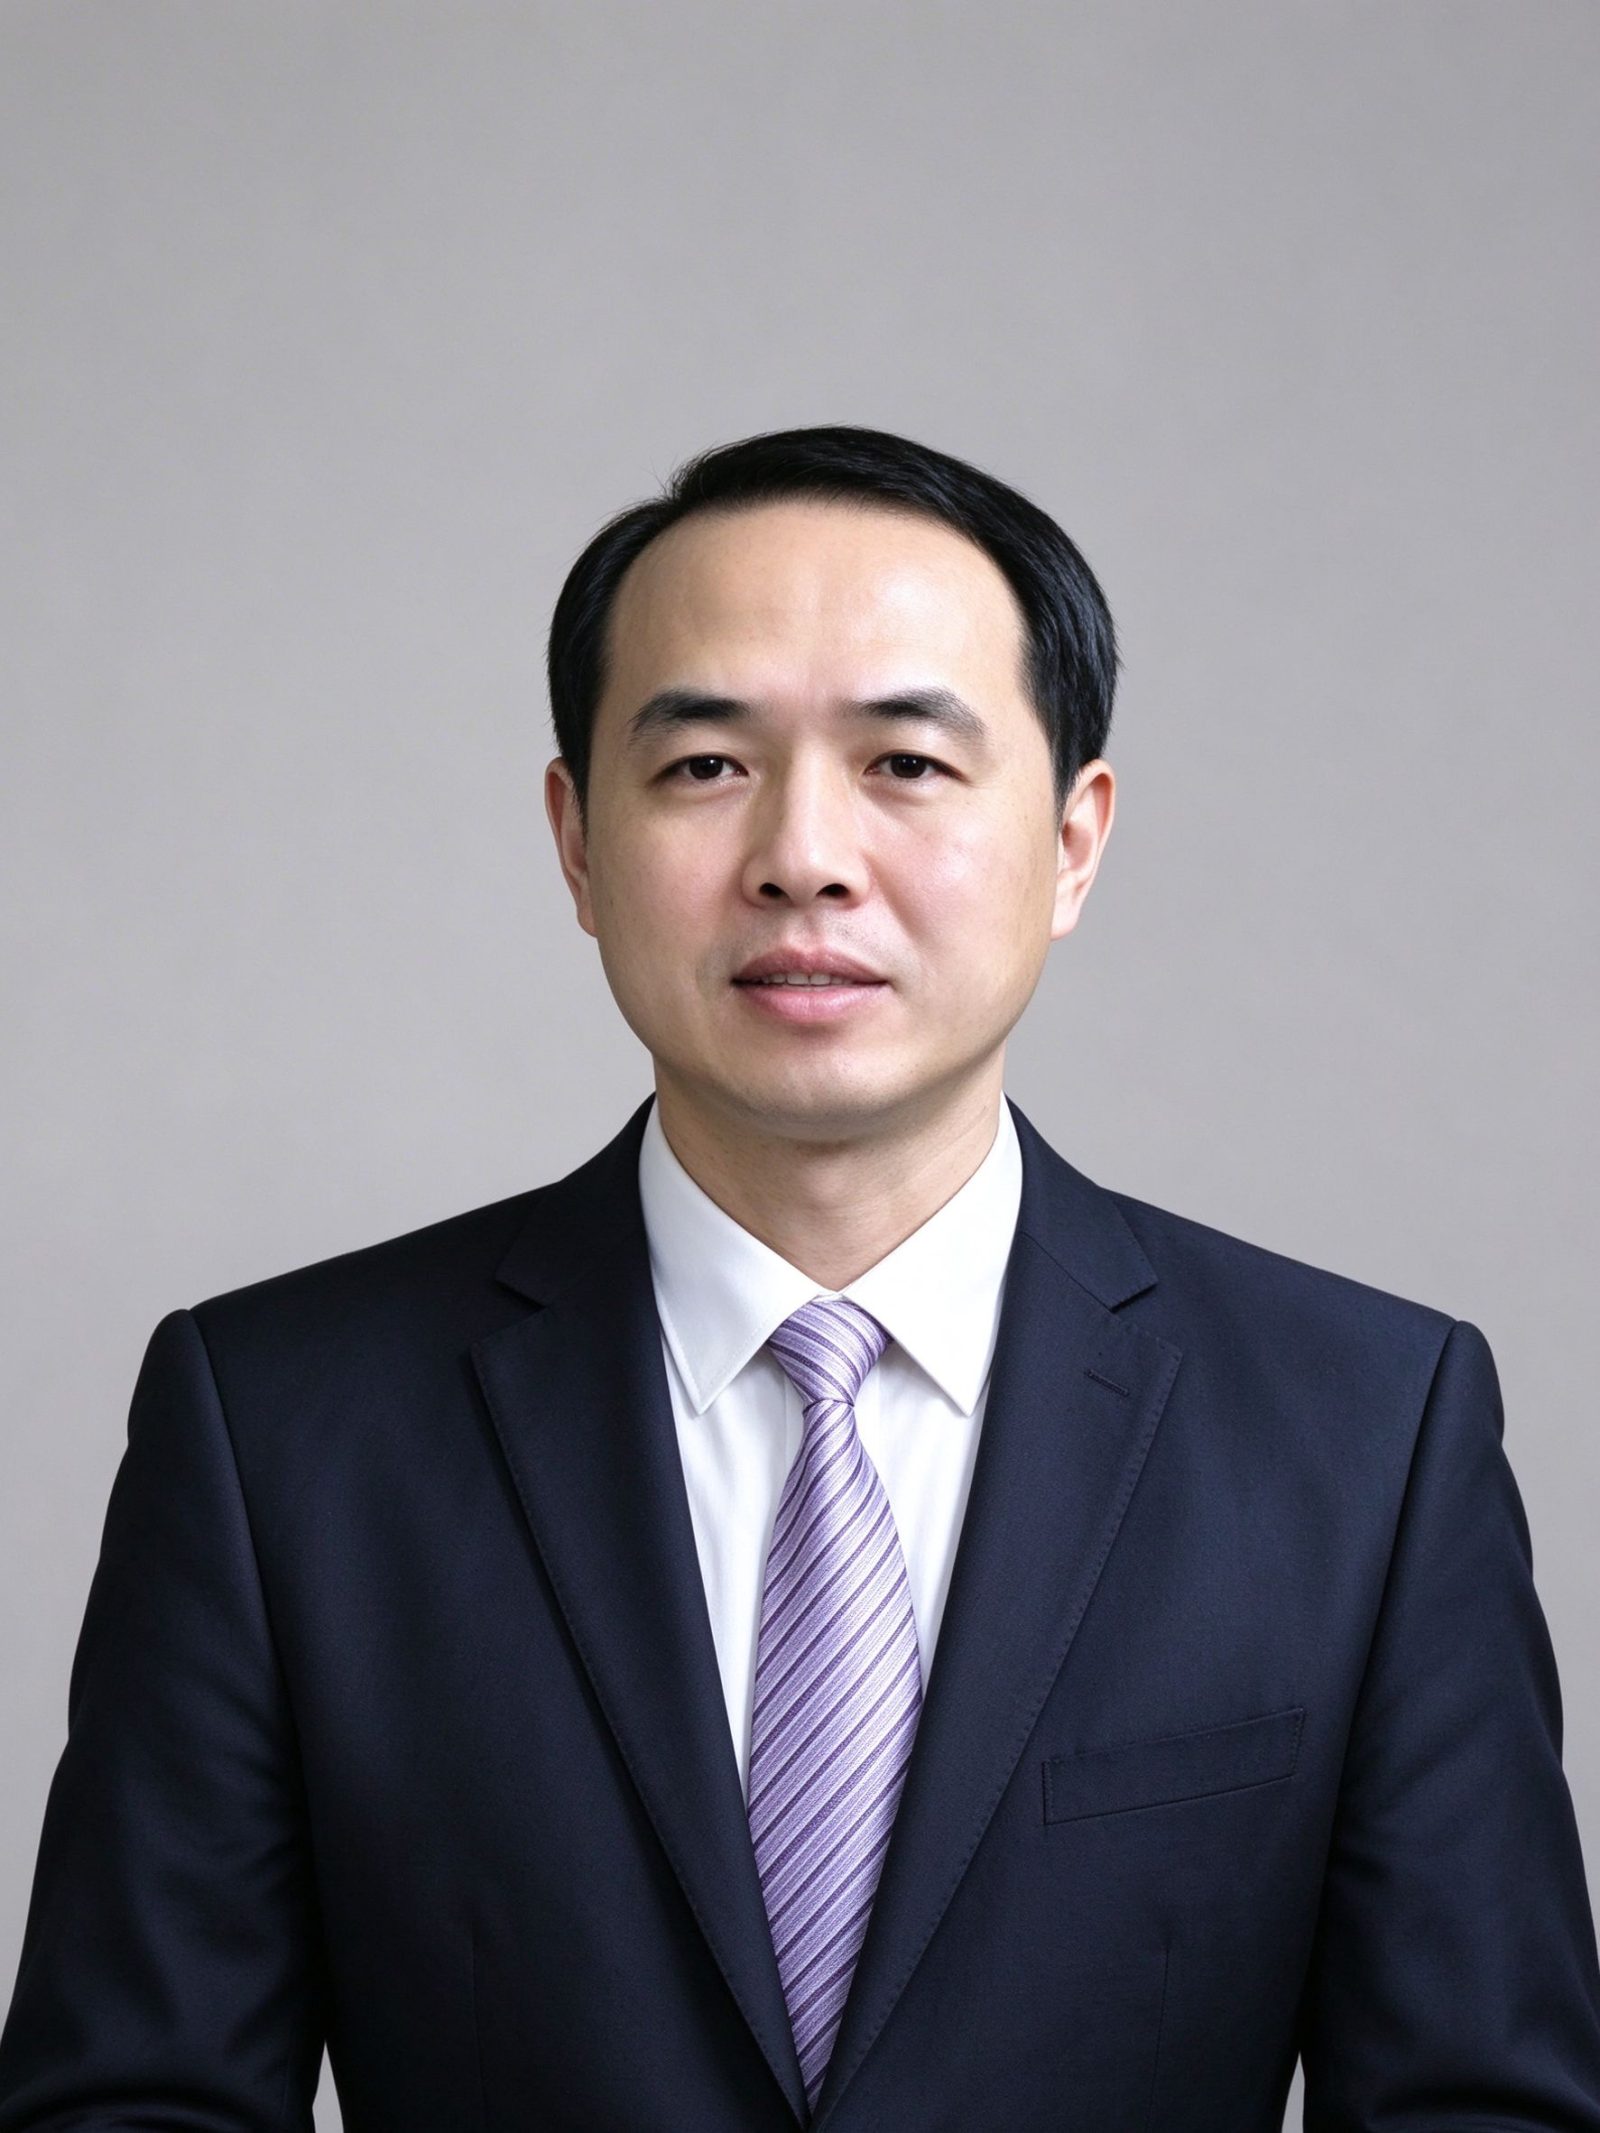
南宁虚开增值税发票辩护律师_麻强
麻强在南宁为被调查虚开发票的企业人员先核对有无真实货物。税额认定是发票犯罪的核心,取保不能用还在经营来答应。南宁虚开增值税发票辩护律师的咨询不构成委托。执业机构为广西双贺律师事务所。
本页不讨论普通偷税的行政处理如何计算滞纳金,也不提供开票方法。只面向已经被调查的虚开增值税专用发票案件。
常见涉案情形
- 没有真实交易,为他人或为自己开具专用发票
- 有部分送货,但票面金额远大于真实业务
- 税额认定把未抵扣的发票也全部计入
- 财务人员称只是按老板要求开票
- 受票企业在南宁,开票企业在外地
全阶段刑事法律服务(侦查/审查起诉/审判)
侦查阶段把合同、物流、资金流三份材料对齐,标出没有真实交易的部分。
审查起诉阶段对税额认定的计算方法提出异议,区分已抵扣和未抵扣。
审判阶段发票犯罪的法定刑与税额、情节有关。不承诺补税就可以撤销案件。
办案本地优势
南宁税务稽查移送公安后,卷宗里通常有协查函和抵扣清单。麻强会先看受票方是否在南宁实际抵扣,这决定本地税额认定的范围,而不是按全国协查总额直接接受。
城区或市局经侦办理的案件,财务人员和企业负责人的作用会被分开写。青秀区公司集群里,代账会计是否明知,是本地辩护里反复出现的问题。
法律要点解析
法律依据
虚开增值税专用发票罪规定在刑法第二百零五条。没有真实交易而开具,或有真实交易但开具金额、税额不实,都可能被评价。是否以骗抵税款为要件,要按现行法律和司法解释理解,不能用过时的口头经验。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
立案追诉标准
虚开税额达到追诉标准的应予立案。数额标准以现行规定为准。行政处理中的补税决定,不等于刑事追诉数额已经确定。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
量刑区间
三年以下、三年以上十年以下、十年以上直至无期徒刑,与税额和情节对应,并处罚金。国家损失是否实际发生,影响量刑评价。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
管辖
开票地、受票地、抵扣地的南宁公安机关都可能管辖。跨省协查的,存在指定管辖。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
办案期限
税务协查和电子底账调取会使侦查延长。财务人员被取保或被逮捕,期限各自计算。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
办案机关审查重点
南宁办案机关会审三流是否一致、税额计算、谁决定开票。真实业务中的合理误差和完全虚开不是同一事实。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
控方指控思路与证据
控方用发票底账、资金回流、无物流证明和言词证据证明虚开。税额按票面或已抵扣数额主张。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
辩方辩护方向与有利证据
可审查是否存在真实交易、税额是否重复、财务是否只是工具。有利证据是物流和付款的对应关系,不是事后作废声明所能单独完成。一般情形,个案结合卷宗证据有差异,仅供参考,不构成法律意见。
FAQ
南宁公司补了税,刑事案件还走吗?
补税是情节,是否继续追诉由办案机关依法决定。不能把补税回单当成撤案证明。
只是挂靠开票,税额算谁的?
开票方和受票方都可能被追究,数额按各自行为计算,不是自动各打五十。
代账会计必须构成主犯吗?
要看是否参与商议、是否获利。单纯录入并不当然等于组织者。
有送货单但金额对不上,整票都虚开吗?
真实部分和虚开部分可以尝试分开。能否分开,取决于证据能不能对应。
常见问题
南宁虚开增值税发票怎么判刑,税额认定按票面还是按抵扣?
两种算法都可能出现在卷里,要逐项核对。怎么判,要看情节、金额或证据,不能在咨询时打包票。
南宁发票犯罪里的取保和公司正常纳税有关吗?
无关。取保要看情节、金额或证据,不能在咨询时打包票。
南宁虚开发票罪辩护能把行政稽查和刑事分开吗?
程序上本来就分开。还要看材料和案情。
南宁虚开律师费用按税额比例收吗?
不按税额自动比例收取。还要看材料和案情。
第一次咨询虚开发票要准备什么,费用怎么谈,能否先沟通再委托?
带发票清单、合同和物流样本、文书。费用按税额争议和角色谈。可以先沟通再委托,咨询不构成委托。
咨询如何进行
以下为大致步骤,提交咨询不构成委托
先说清南宁哪类纠纷
在表单里写明事情发生在哪个城区、对方是谁,或在工作日9:00-17:00拨打页面电话。先讲时间和争议点即可。
核对材料后再判断能不能谈
麻强会先看证据、管辖和期限是否还来得及,并说明还缺什么。这次沟通只评估是否继续谈,不构成委托,也不对判决或刑期作承诺。
确认范围和费用后才签委托
双方都同意后,再书面约定代理事项、收费和联系方式。没有确认之前,咨询不会被当成已经委托。